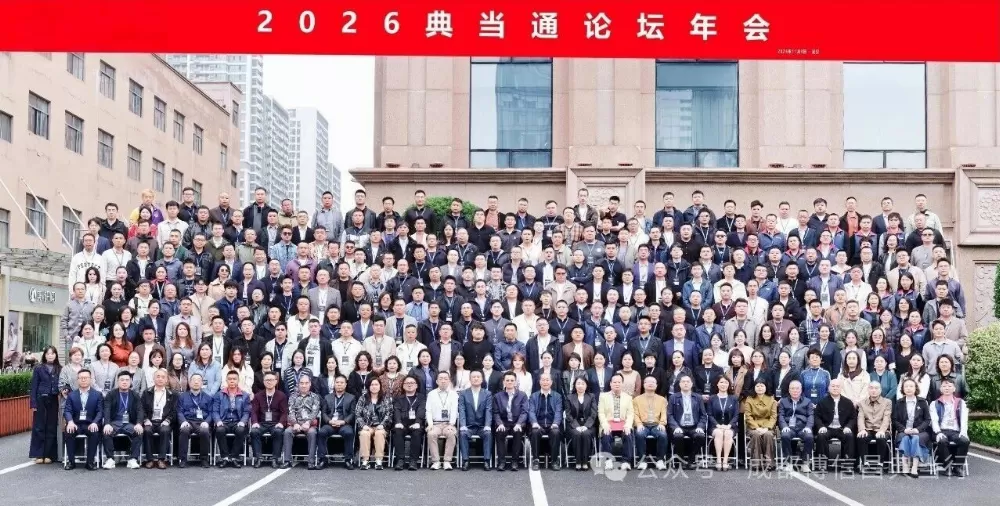
2026年的典当行业正经历一场静默的考验:规模企稳,风险上行;利润收窄,绝当率抬头。11月3日武汉第三届典当通年会,29个省级行政区约335位从业者到场,主题是“向实向新向未来”。方向很清楚——回归民品本源、做通绝当品销售、借力数字化与合规经营。真正卡住大家的是更具体的问题:绝当品压在库房里、资金转不开时,怎么办?

一、处置端缺的不是理念,是市场化基础设施
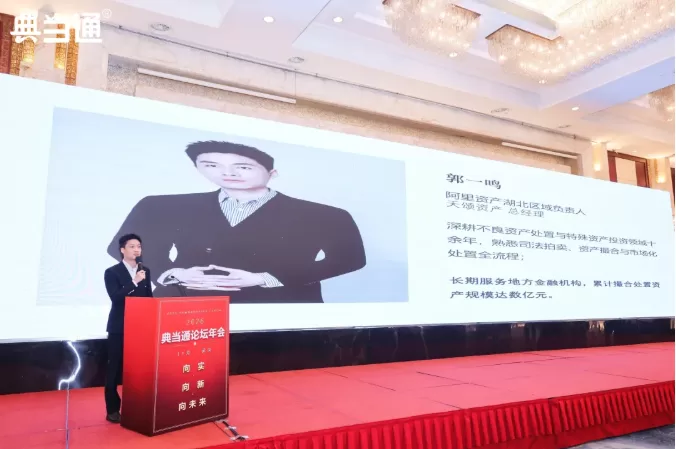
郭一鸣(阿里资产湖北区域总经理、天颂资产总经理)的发言《不良资产处置:典当不良资产的市场化出口与定价逻辑》,讲的不是理论,而是一套已经跑通的处置基础设施。
核心是从“点对点”转向“点对面”。过去靠同行圈子和寄售行,买家池有限,议价权不在典当行手上;一套200万的房产只有一个人出150万,不卖就继续压着,资金成本每天在涨。平台化改变的是结构:面向全网买家,价高者得。
三条出口对应三种风险阶段。
2. 三条市场化出口路径
自行处置,凭法院同意自行处置通知书或调解书、仲裁文书启动,结案快、到位率高,还省去评估、公告、执行等费用,服务费向买家收取;
商业拍卖,适用于一拍二拍流拍后以物抵债,前提是先解决腾退与租赁占用;
债权转让,把债权挂上平台金融板块。
在博信昌看来,债权转让不是“割肉”,而是资金的时间价值管理——压两年回收200万,不如折价180万立即回收,再放给下一个客户。
3. 定价逻辑:AI估值+阶梯定价的科学方法论
VR全景看样已覆盖近6万套房源,可提升成交率约5个百分点——对典当行,这就是少压一个月的资金成本。
二、行业现实:典当行的不良资产困境,到底卡在哪里?
产端是三重挤压。房产在司法资源挤兑下处置周期动辄一年起步,更棘手的是变现价值与当金倒挂——放款时评估的价值到拍卖时可能缩水20%—30%,利润全被吃掉。
车辆贬值快,本地车商压价、异地渠道没打开;黄金、名表、翡翠看似保值,却有保存成本,变现渠道也窄。
比贬值更致命的是资金沉淀。典当行没有存款端,本金有限。200万的绝当房产压一年,利息和运营成本就吃掉十几万;同时压着几笔,资金链就转不动。
所以处置不是售后问题,而是经营问题:出口不通,前端就不敢放;前端不敢放,业务就萎缩。
还有三处法律暗礁。
其一,房屋“单独所有”却单签抵押,若询问记录显示夫妻共有,配偶可能分走一半变现价值,应对是共债共签,或把本金支付到未签字配偶账户。
其二,最高额抵押的额度比较时点是债权确定时、即违约之日,单笔放100万至少约定130万,否则违约后已产生的息费超出登记额度,就没有优先受偿权。
其三,多笔借款必须逐笔对账、收款走公账留痕,否则庭审中对方主张的还款,可能把另一笔算进了这一笔。

三、博信昌的实践:全品类典当行的不良资产处置方法论
博信昌在成都做全品类典当——房产、汽车、黄金、和田玉、翡翠、名包名表、高端数码、彩宝、中高端白酒——每一类资产的风险特征不同,处置策略也不同。结合这次武汉年会的启发,我们把博信昌的做法总结为四个层次。
层次一:风控前置——把问题消灭在放款之前
以房产为例,我们严格执行"共债共签"原则。办业务打产调时,就让客户一并打出询问记录——产调不体现这份材料,只有客户本人能打印,事后须凭法院或律师调查令才能查。如果等到出了问题再去查,配偶主张分割一半变现价值,那就非常被动了。
多笔借款的客户,我们逐笔对账,书面列明某天还多少、其中多少还哪一笔。不能签书面的,就通过微信对账确认,必须留痕。合同里明确约定冲抵顺序:当户未区分还款时,先冲抵息费率高的合同项下息费及本金,剩余部分冲抵息费率低的;息费率相同的按比例冲抵;还款数额正好等于某笔合同本金的,直接认定为偿还该笔本金。
层次二:民品本源——让不良资产在前端就消化掉
这次年会反复强调一个数据:民品业务被验证可以成为利润支柱。
博信昌在成都做黄金、翡翠、和田玉、名表名包、彩宝这些民品,绝当之后不是压在库房里等司法拍卖,而是通过我们自己的渠道——线下门店展示、私域客户群、线上平台——直接面向C端消费者销售。民品的好处是单价相对低、流动性相对好、客群年轻。一台车、一套房子压半年,一块名表、一只翡翠手镯可能几周就出掉了。
这就是年会说的"动产与年轻客群成为增量方向"。很多东西在库房里压三个月才变成"不良",但如果在绝当后第一周就通过零售渠道出掉了,它根本不会成为不良资产。民品做活了,不良资产的存量自然就降下来了。
层次三:平台合作——专业的事交给专业的人
郭一鸣说"不做不良资产的终点站,做资产与资金流转的枢纽"。
对于房产、车辆这类大额资产,博信昌不再硬扛司法周期。能走自行处置的,争取与被执行人达成约定,凭法院同意自行处置通知书在平台上发拍——结案时间短、执行到位率高、省去各种费用。走不通的,经司法拍卖流拍后申请以物抵债,再通过商业拍卖平台二次销售。
实在处置不了的大额债权,博信昌也在评估通过平台债权转让的方式,把债权面向社会投资人销售。本金及时回收,比压在手里慢慢消耗强——这笔钱收回来,又可以放给下一个优质客户。这就是"枢纽"思维:资金不沉淀,效率才提得上来。
层次四:数字化定价——用数据代替拍脑袋
过去典当行给绝当品定价,靠的是老师傅的经验。博信昌现在越来越多地参考平台上的真实成交数据——同小区、同车型、同品牌名表的历史成交价是多少,挂牌价和成交价的折价率是多少,用数据锚定做定价参考。
起拍价怎么设、几轮调整、每轮降幅多少,都有讲究——核心是在周期和价格之间找到价值最大的平衡点。博信昌的体会是:定价透明了,买卖双方都踏实,成交率自然上来。
四、典当行业绝当品处置调整期的三条判断
从“终点站”到“枢纽”。
核心能力是放款和风控,不是处置。敢不敢把不良交给专业平台,决定了前端敢不敢放款——这不是偷懒,是分工。
从“司法唯一”到多条腿走路。
司法是最后一道防线,不是第一选择。遇到大额绝当资产先评估:能否自行处置、平台发拍、债权转让。
从“重不动产”到回归民品。
不动产处置周期长、缩水风险高;民品的周转效率与利润率,反而成了调整期的压舱石。
行业已经过了“闭眼放款、等客户来赎”的时代。怎么定位出口,决定怎么设计风控;用什么标准定价,决定敢不敢放款;能不能快速回收资金,决定能不能活下来。出口通畅、定价透明,典当行才敢放款——不做不良资产的终点站,做资产与资金流转的枢纽。